Swift.Online: onafhankelijk mobile-only verzekeringsplatform
(door Tony Dingemanse, Swift.Online) De nieuwe technologie, big data, de nieuwe kijk op klantgerichtheid. Het zijn uitdagingen die innovatieve partijen graag oppakken. In de rubriek ‘Verfrissend!’ laat VVP vernieuwende initiatieven aan het woord. Dit keer Swift.Online: “Voor het eerst is verzekeren makkelijk!”
Geef een korte omschrijving van bedrijf en missie
De verzekeringsmarkt is continu in beweging, dat is belangrijk want de consument verandert ook. Een deel van de consumenten heeft behoefte aan bevestiging of wil ontzorgd worden en kiest voor de adviseur om de hoek. Terwijl een ander deel het liever zelf uitzoekt en via zijn mobiele device zelf wil regelen. Deze laatste groep vind je met name onder de millennials, een doelgroep die groeit en steeds meer voor gemak gaat. Daarnaast willen zij 24/7 inzicht en willen ze alles in één keer geregeld hebben. Dus niet alleen verzekeringen, maar ook andere vaste lasten. Swift.Online biedt daarvoor de oplossing.
‘Millennials zijn de vergeten doelgroep in de verzekeringssector!’
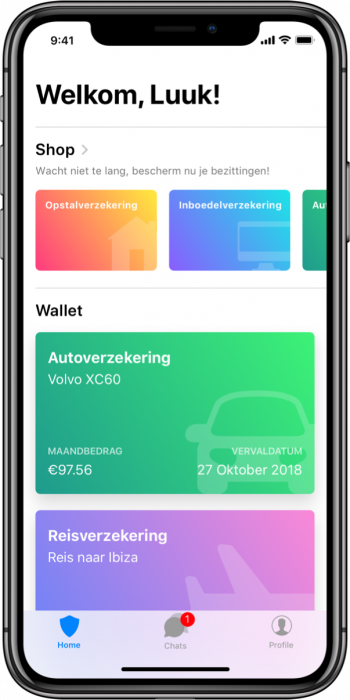
Julia van Swift.online is de persoonlijke, digitale adviseur voor de millennials op het gebied van verzekeringen en alle andere vaste lasten. Onze missie is om onze klanten in één app door middel van een conversatie te begeleiden om alles zelf te kunnen regelen. Tevens heb je in de Swift.Online app 24/7 toegang tot je polis, groene kaart en andere relevante documenten. Daarnaast helpt Julia via een persoonlijke en intuïtieve conversatie met het uploaden van bestaande verzekeringen en het vergelijken van en besparen op andere vaste lasten. Kortom, veel gemak en altijd alles op zak.
Wat is het vernieuwende aan jullie initiatief?
Wij willen méér zijn dan een app waar je een verzekering mee kunt vergelijken en afsluiten. Het vernieuwende element van Swift is dat je, bij de onboarding of op een later moment, connectie kunt maken met je bank zodat je expliciet toestemming kunt geven om je gegevens te delen. Met deze gegevens, geven wij inzicht in je bestedingspatroon en kunnen we gelijk helpen met besparen op de vaste lasten.
Vanuit de app van Swift.Online kan onze klant met een paar extra gegevens de markt vergelijken en een nieuw product afsluiten. Naast verzekeringen kunnen dat ook andere producten zijn, zoals energie, kredieten, of telefonie-/internetabonnementen. We zijn ons bewust dat voor een deel van de klanten deze stap (nu nog) te ver is, echter onder de millennials loopt de bereidheid om bankgegevens te delen op tot wel 65 procent. Uiteraard staan privacy en transparantie in onze dienstverlening voorop en bepaalt de klant zelf of hij toestemming geeft en/of deze weer intrekt.
Wat is jullie persoonlijke drijfveer bij jullie aanpak?
Het afgelopen decennium heeft de financiële sector het moeilijk gehad als het gaat om vertrouwen en transparantie. Zeker als het gaat om het delen van persoonlijke data is het belangrijk dat deze kernwaarden aanwezig zijn. Daarom is onze drijfveer om met Swift.Online te laten zien dat deze kernwaarden voorop staan. Hierbij vinden wij het van belang dat wij inzicht geven in de data en daar ook de voordelen van teruggeven aan de consument.
Waar willen jullie staan in 2025?
De toepassing van PSD2 staat nog in de kinderschoenen, echter wij denken dat dit veel impact gaat hebben op de markt. Niet alleen binnen de financiële sector, maar ook daarbuiten. In 2025 zijn wij als de persoonlijke, digitale adviseur niet meer weg te denken en zorgen wij ervoor dat wij op het juiste moment er zijn voor onze klanten en ze continue blijven verrassen met nieuwe features. Daarbij hanteren we het volgende doel: alles doen om het beste voor onze klant te regelen.
Hoe vernieuwend vinden jullie de financiële sector?
De financiële sector heeft zeker stappen gezet; de tendens dat verzekeraars alles zelf willen ontwikkelen wordt ook steeds minder. Dat is wat ons betreft een goed teken. Startups en scale-ups kunnen verzekeraars en banken helpen om sneller de vervolgstap te zetten. Niet alleen maar experimenteren, maar ook gewoon (durven) doen.
Welke toekomst zien jullie voor de financieel adviseur?
Als je breder kijkt in Europa, zie je dat de helft van de verzekeringen online gesloten wordt en de andere helft offline, lees via een adviseur. De adviseur kan daar meerwaarde bieden door een totaaladvies te geven op alle verzekeringsproducten en een breder palet aan services aan te bieden aan zijn klant. Zijn klant ziet hem als vertrouwenspersoon, waarom dan ook niet gelijk de overige vaste lasten meenemen zoals, energie, telefonie-/internetabonnementen of misschien wel private lease.
Zijn financieel adviseurs volgens jullie voldoende in staat om zich te verbinden met de nieuwe ontwikkelingen?
Wij denken van wel, echter dat betekent dat een financiële adviseur niet zomaar stil kan blijven zitten. Zoals eerder aangegeven, verandert de klant en zal de adviseur zich daarop af moeten stemmen. Dat betekent luisteren naar de wensen van je klant, daarop anticiperen en meerwaarde blijven bieden in de huidige dienstverlening.
Reactie toevoegen
Editie
Meer over

Iedereen gebaat bij slimmer klantbeheer
(Rondetafel in VVP-special Slimmer Klantbeheer 2026) Maak als adviseur gebruik van de praktische ondersteuning die er is bij actief klantbeheer. Door actief klantbeheer...

TAF lanceert digitale BAZ-specialist
TAF introduceert Bas, een digital human die financieel adviseurs ondersteunt bij vragen over de aankomende BAZ. Bas is beschikbaar via het TAF-adviseursportaal,...

Wat ik na vijfendertig jaar nog leerde over mijn vak
(Henry de Cock, adviseur, in VVP-special Slimmer Klantbeheer 2026) Ik weet niet hoe het u vergaat, maar de afgelopen anderhalf jaar heeft me iets geleerd over...
Organisaties in de financiële sector en verzekeringsbranche sturen AI-gebruik nog nauwelijks richting toegevoegde waarde. Dat blijkt uit het AI-onderzoek 2026...

(Seada van den Herik, Onderlinge Nederland, in VVP 2-2026) Mijn vader, Jaap van den Herik, was een pionier in kunstmatige intelligentie en computerschaak. In de...

Verzekeraars pleiten voor experimenteerregio's energietransitie
Nederland moet sneller ruimte maken voor grootschalige experimenten met nieuwe energietechnologieën en de financiering daarvan. Aldus de oproep van de financiële...

Goed adviseren begint met kiezen
(Jack Vos, Onesurance, in VVP 2-2026) De meeste adviseurs kiezen dit vak niet om processen af te handelen, maar om klanten te helpen. Om situaties te begrijpen,...

De impact van AI op het intermediair
(Blog door Joost Heijligers, Chief Growth Officer Blinqx V&H) De komende jaren staat de verzekerings- en hypotheeksector aan de vooravond van een fundamentele...

RiFD brengt eLabels adviesbedrijven in kaart
In haar nieuwe rapport ‘eVerzekeren in de Intermediaire Adviesmarkt’ brengt RiFD eLabels van adviesbedrijven in kaart. Bijna 300 financiële...
bunq en Blockrise lanceren Bitcoin-bankrekening
Blockrise biedt volgens eigen zeggen als eerste Bitcoin-platform gebruikers een volledige bankrekening die onder bescherming van het Nederlandse depositogarantiestelsel...