Actieve provisietransparantie niet genoemd in introductiedossier Kaag
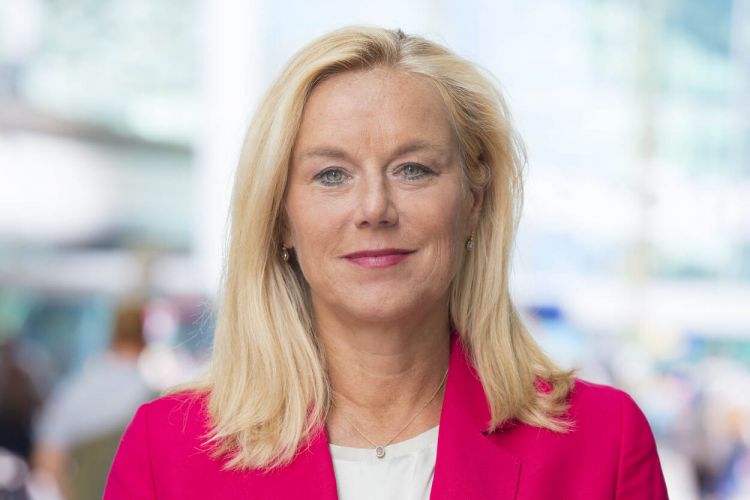
Het introductiedossier voor de nieuwe minister van Financiën, Sigrid Kaag, vermeldt nergens actieve provisietransparantie. Dit terwijl andere belangrijke thema’s als eventuele verlaging van de maximale kredietvergoeding en het wetsvoorstel nadere beloningsmaatregelen financiële sector wel worden genoemd. Het introductiedossier geeft overigens niet meer dan een stand van zaken. Interessant wel om te lezen dat het traject voor verlaging van de maximale kredietvergoeding naar tien procent al is voorbereid, ook al is het aan de nieuwe minister om te beslissen of ze inderdaad de verlaging doorzet.
Met betrekking tot hypotheken leest het document: “De huidige krapte op de woningmarkt kan niet worden opgelost door middel van verruimingen van de leennormen voor bepaalde doelgroepen, omdat verruimingen met name leiden tot prijsstijgingen en betalingsrisico’s en daarmee op gespannen voet kunnen staan met een verantwoorde kredietverlening.”
Kredietregistratie
Over kredietregistratie wordt geschreven: “Overwogen wordt om van het beheer van het stelsel van kredietregistratie een wettelijke taak te maken. Daarbij moet worden bezien welke consequenties dit heeft voor partijen die op dit moment kredietregistratiediensten aanbieden. Via nieuwe wetgeving zorgen we voor betere bescherming van de gegevens van alle Nederlanders die een registratie in het BKR-register hebben.”
Over toezichtkosten schrijven de ambtenaren van Financiën: “Er zijn wetswijzigingen in voorbereiding die het mogelijk maken voor de toezichthouders om (i) een reserve aan te houden voor incidentele kosten en (i) de mogelijkheid te bieden om met toestemming van de ministers een hoog exploitatiesaldo over meer jaren te verspreiden. Beide zaken moeten stabiele en voorspelbare heffingen bevorderen. Het wetsvoorstel met de wijzigingen van de bekostigingsregelgeving ligt in de Tweede Kamer. De Kamer heeft schriftelijke vragen gesteld die begin 2022 worden beantwoord.”
Reactie toevoegen
Meer over
Wijzigingen in leennormen nu niet opportuun
Het Financieel Stabiliteitscomité (FSC) benadrukt dat prudente leennormen essentieel blijven voor financiële stabiliteit en dat wijzigingen in de leennormensystematiek...
AFM en DNB: "Verruiming leennormen voor huizenkopers onwenselijk"
Een verruiming van de leennormen voor mensen die een huis willen kopen kan volgens AFM en DNB leiden tot hogere biedingen en hogere schulden bij kopers (vooral starters)...

VVP-special Verzekerd Wonen: cruciaal advies!
Cruciaal advies! Dat biedt de financieel adviseur aan huiseigenaren en huurders die er zeker van willen zijn dat ze ook bij onverhoopte tegenslag in hun woning kunnen...
Leennormen 2026: hypotheek kan iets omhoog door verwachte loonstijging
De meeste huishoudens kunnen in 2026 wat meer lenen voor de aankoop van een woning. Ondanks de inflatie houden veel huishoudens meer geld over voor de hypotheek....
SEH adviseert extra leenruimte niet aan te passen
De Stichting Erkend Hypotheekadviseurs (SEH) adviseert de extra leenruimte voor woningen met energielabel A+++ of A++++ intact te laten. Dit in haar reactie...

Grotere rol AFM en DNB bij monitoren effecten leennormen op financiële stabiliteit
Het Financieel Stabiliteitscomité (FSC) verwelkomt het voorstel om AFM en DNB een grotere rol te geven in het monitoren van de effecten van leennormen op...
Maximale kredietvergoeding blijft voorlopig gelijk
De maximale kredietvergoeding wordt niet verder verlaagd. Ondanks een evaluatie die verhoging adviseert, wil minister Heinen ook hier nu niet aan. De minister:...
VVP-poll: verruim de leennormen voor starters
Verruim de leennormen voors starters. Zo luidde de 1 april grap van SEH-voorzitter Harrie-Jan van Nunen. Maar een dag later liet hij weten: "Misschien is het wel...
Leennormen in 2025: geen grote wijzigingen
De leennormen voor hypotheekverstrekking blijven vrijwel gelijk aan 2024. De meeste huishoudens kunnen in 2025 wat meer gaan lenen als hun inkomen stijgt. Ook...
AFM en DNB: stresstesten leennormen schieten tekort
Op dit moment wordt volgens AFM en DNB onvoldoende getest hoe de leennormen bij hypotheken uitpakken in daadwerkelijke stressscenario’s. Het is volgens de...